Los generadores diésel se convierten en un pilar obligatorio para el desarrollo de la inteligencia artificial en medio del auge global de los centros de datos
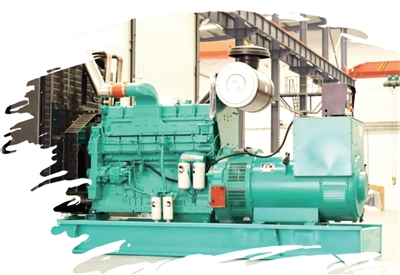
la fiebre global de construcción de centros de datos de inteligencia artificial está reconfigurando el panorama de oferta y demanda de los grupos electrógenos diésel, un elemento tradicional e imprescindible en la industria. Dado que un solo chip avanzado de IA consume cientos o incluso miles de vatios, la densidad de potencia de un bastidor de servidores cargado con GPU ha aumentado desde varios kilovatios en centros de datos convencionales hasta cientos de kilovatios. Para centros de datos que albergan equipos de servidores valorados en miles de millones de yuanes, el suministro estable de energía es primordial. Como consecuencia, los grupos electrógenos diésel —que durante mucho tiempo se consideraron una solución de respaldo opcional— se han convertido ahora en un requisito obligatorio como última línea de seguridad energética para los centros de datos.
A medida que los centros globales de computación de IA entran en operación a un ritmo acelerado, los grupos electrógenos diésel se han transformado en un producto muy demandado, con listas de pedidos pendientes que se extienden hasta 2028 y precios que han subido más del 20 %, abriendo así una ventana de oportunidad para los fabricantes nacionales chinos.
Demanda creciente
Los centros de datos y otra infraestructura informática ofrecen servicios basados en un suministro eléctrico continuo para garantizar la seguridad y estabilidad del almacenamiento y procesamiento de datos, lo que los hace extremadamente dependientes de una electricidad fiable.
Varios datos ilustran la creciente presión sobre la demanda. Un informe de McKinsey publicado en junio proyectó que la carga de potencia de los equipos informáticos de los centros de datos a nivel mundial aumentará de aproximadamente 82 GW en 2025 a unos 220 GW en 2030, de los cuales la demanda relacionada con IA se disparará de 44 GW a 155 GW. Según estimaciones de Huayuan Securities, el mercado global de generadores diésel tiene un valor de aproximadamente 22 600 millones de dólares estadounidenses este año, lo que corresponde a una demanda de cerca de 42 000 unidades.
El auge de la demanda también se refleja en ratios más altos de configuración de energía de respaldo. Los centros de datos tradicionales suelen desplegar generadores diésel bajo arquitecturas de redundancia «N+1» o «2N», con tasas de configuración que oscilan entre el 80 % y el 100 %. Para respaldar la computación de alta intensidad de los sistemas de IA, los centros de datos premium de China han elevado sus tasas de configuración de generadores diésel al 120 %–150 %. Esto significa que los operadores ya no se conforman con una reserva de energía «adecuada», sino que buscan una redundancia mayor para lograr un margen de seguridad más amplio.
Los libros de pedidos de los principales fabricantes mundiales de equipos refuerzan aún más la intensidad del mercado. Zhou Yahong, Director General de Rolls-Royce Power Systems para el Gran China, declaró anteriormente que el 25 % de los centros de datos del mundo dependen de los generadores de la serie mtu 4000 de la empresa para respaldo eléctrico de emergencia. La compañía suministra alrededor de 1.000 generadores anuales en China, pero la demanda real de los clientes supera ampliamente este volumen. Para generadores de respaldo de alta potencia destinados específicamente a centros de datos, líderes extranjeros como Cummins tienen sus calendarios de producción agotados hasta 2027–2028, mientras que el plazo de entrega de Siemens Energy es aún mayor, extendiéndose hasta 2029–2030.
Según China Energy News , actualmente el ciclo de entrega de las principales marcas mundiales alcanza entre 8 y 12 meses. La expansión brusca de la demanda está alterando drásticamente el equilibrio oferta-demanda que ha prevalecido durante años en la industria de generadores diésel.
Oferta ajustada
Ante una demanda sostenidamente fuerte, el lado de la oferta tiene dificultades para satisfacer las necesidades a corto plazo.
El mercado global de generadores diésel está muy concentrado, y la capacidad de producción de modelos de alta gama y alta potencia está casi monopolizada por un puñado de gigantes internacionales, entre los que se incluyen Cummins, Caterpillar y Rolls-Royce. Una nota de investigación de Soochow Securities señala que solo existen seis principales proveedores mundiales. Al acumularse pedidos en este reducido grupo de empresas, su capacidad de producción no puede duplicarse en un corto plazo.
La dificultad de la expansión de la capacidad proviene de la longitud y complejidad de la cadena industrial. Expertos del sector señalan que escalar la producción de motores grandes requiere plazos prolongados. La cadena de suministro abarca componentes grandes, como cigüeñales, bloques de cilindros y sistemas de combustible. Un solo grupo electrógeno diésel grande consta de miles de piezas: desde fundiciones y mecanizado de precisión hasta turbocompresores y módulos de control electrónico. Expandir coordinadamente la capacidad en toda la cadena de suministro lleva años. Un cuello de botella en cualquier eslabón individual puede detener toda la línea de producción, y la expansión de la capacidad aguas abajo también exige una inversión de capital masiva que los fabricantes de motores no pueden asumir solos.
Rolls-Royce Power Systems planea duplicar su capacidad global de generación de energía entre 2022 y 2028. La ampliación de su planta en Mankato, Minnesota, se completó y entró en operación a principios de este año, y se prevé que la producción de 2025 sea un 120 % superior al nivel de 2024. Caterpillar ha elevado su objetivo de expansión para generadores alternativos de gran tamaño hasta triplicar la capacidad de 2024, lo que elevaría la capacidad total de generadores a 65 GW. La empresa proyecta que sus ingresos por generación de energía se triplicarán para 2030 en comparación con 2024.
No obstante, en términos generales, las grandes empresas internacionales adoptan un enfoque cauteloso respecto a la expansión de capacidad por consideraciones comerciales. Una sola línea de producción de generadores de gran tamaño requiere una inversión de decenas de miles de millones de yuanes. Si la oleada de construcción de infraestructura informática para inteligencia artificial amaina, la capacidad excedente se convertiría en una pesada carga financiera. Esta preocupación implica que las decisiones sobre expansión de capacidad siempre van a la zaga del crecimiento de los pedidos.
La cautela de los actores globales se ha traducido directamente en aumentos de precios ante la escasez de suministros. Los precios de los grupos electrógenos que utilizan motores extranjeros han subido aproximadamente un 20 %, mientras que las unidades originales totalmente importadas ahora cuestan más de 3 millones de yuanes. Fuentes de la cadena industrial indican que, al acelerarse la construcción de centros de datos en la segunda mitad del año, se prevé que los precios de los generadores diésel alcancen entre 3,3 y 3,5 millones de yuanes a finales de año.
Los analistas de Huayuan Securities consideran que los motores de gran cilindrada para centros de datos están entrando en una nueva ronda de aumentos de precios. En un mercado de vendedores, los fabricantes de equipos priorizan su capacidad limitada para los clientes que ofrecen los precios más altos, y los inventarios de la época de precios bajos se están agotando rápidamente.
Incluso cuando los gigantes extranjeros operan a plena capacidad, su ritmo de expansión sigue sin poder seguir el crecimiento de los pedidos, lo que crea una ventana ideal de sustitución para los fabricantes nacionales chinos.
Fabricantes nacionales logran avances
En un contexto en el que los actores internacionales no logran satisfacer la demanda, los fabricantes nacionales chinos están intensificando sus esfuerzos para cubrir la brecha.
Según estadísticas del Comité del Centro de Datos de la Asociación de la Industria de las Telecomunicaciones de China, la demanda china de generadores diésel para centros de datos alcanzó entre 5.600 y 6.000 unidades en 2025, lo que dejó una notable escasez de oferta. Actores nacionales como Weichai y Yuchai han capturado rápidamente cuota de mercado gracias a sus ventajas en precio y plazos de entrega, elevando la tasa de sustitución nacional del 20 % en 2024 a más del 30 %.
No obstante, las ventajas en precio y plazos de entrega no equivalen automáticamente a confianza en el mercado. Xu Zhiyu, arquitecto de centros de datos en UCloud, ha señalado públicamente que los clientes suelen considerar altamente fiables a marcas extranjeras con más de cien años de historia. Si un producto nacional no figura en la lista blanca de licitaciones, los proveedores de servicios deben realizar esfuerzos extraordinarios para convencer a los clientes de adoptarlo.
Para superar la barrera de confianza, importantes empresas chinas de internet han comenzado a validar equipos nacionales en condiciones extremas: haciendo funcionar grupos electrógenos a plena carga durante 240 horas consecutivas, con sobrecargas que alcanzan el 10 % en algunos periodos. Un experto de una destacada empresa nacional de motores diésel afirmó categóricamente que actualmente prácticamente no existe ninguna brecha técnica entre los grupos electrógenos fabricados en China y las principales marcas internacionales.
Un potencial de crecimiento aún mayor radica en los mercados extranjeros.
En los dos primeros meses de este año, las exportaciones chinas de grupos electrógenos alcanzaron un valor de 12 901 millones de yuanes, lo que representa un aumento del 49,66 % respecto al mismo periodo del año anterior. Entre ellas, las exportaciones de grupos electrógenos diésel de alta potencia para centros de datos aumentaron un 131,81 % en valor. Sumec registró un incremento del 50 % interanual en sus exportaciones de grupos electrógenos diésel de alta potencia en el primer semestre, y sus ingresos por exportación pasaron de más de 10 millones de USD en 2019 a más de 100 millones de USD en 2025. Sus productos han entrado con éxito en mercados de altos estándares, como Alemania, Suiza y Japón. Grupos electrógenos diésel de alta potencia y alta tensión, diseñados y fabricados de forma independiente por Taihao Group, se han instalado, puesto en marcha y comenzado a operar en un conocido centro de datos estadounidense, marcando así la primera aplicación de productos chinos de esta categoría en un centro de datos estadounidense.
Desde la sustitución de importaciones hasta la competencia global, los fabricantes chinos de generadores diésel están realizando un salto histórico en la era de la inteligencia artificial. El Comité de Centros de Datos de la Asociación de la Industria de las Comunicaciones de China señaló en un análisis del sector que esto ya no es una competencia en un solo segmento, sino una ventana para reestructurar toda la cadena de suministro de energía para IA. Para las empresas nacionales, además de profundizar su presencia en el mercado de centros de datos mediante la relación costo-efectividad, la capacidad de respuesta rápida y los servicios localizados, también resulta muy interesante adoptar el modelo de «expansión conjunta en el extranjero» junto con los centros de computación inteligente.
